Domain sanierungsstrategien.de kaufen?
Wir ziehen mit dem Projekt
sanierungsstrategien.de um.
Sind Sie am Kauf der Domain
sanierungsstrategien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sanierungsstrategien.de kaufen?
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
Ähnliche Suchbegriffe für Belege
Top-Angebote
Produkte zum Begriff Belege:
-
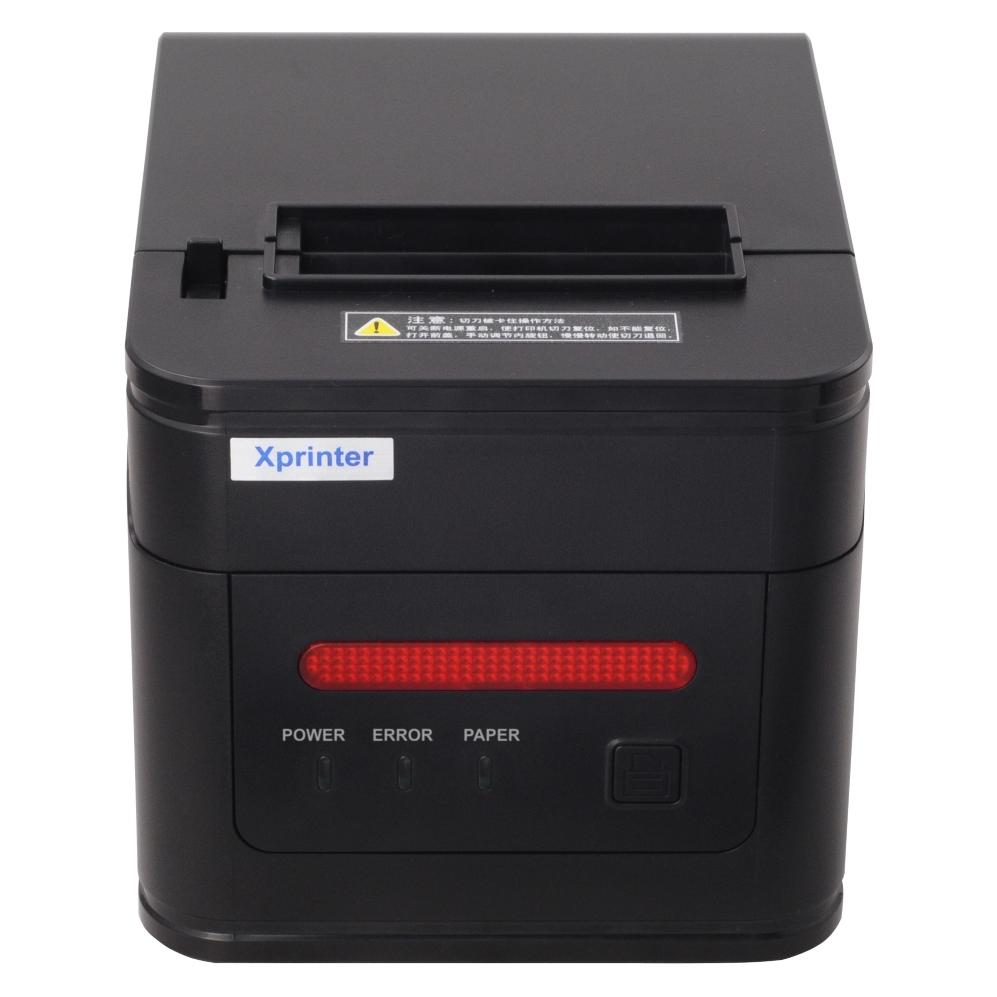
Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strategische Restrukturierung, Fachbücher von Nico WeisDas Fachbuch "Strategische Restrukturierung" von Nico Weis bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die strategische Nutzung des StaRUG-Verfahrens. Es wird untersucht, wie Gesellschafter in Streitfällen aus einer Gesellschaft ausgeschlossen werden können. Der Autor, ein erfahrener Rechtsanwalt im Bereich des Restrukturierungs- und Gesellschaftsrechts, beleuchtet den entscheidenden Zeitpunkt des "Shift of Fiduciary Duties" und dessen dogmatische Grundlagen. Anhand einer detaillierten Auslegung des Merkmals der "Sachgerechtigkeit" und der Vorschriften zur gruppenübergreifenden Mehrheitsentscheidung werden geeignete Plankonstellationen zur Lösung von Gesellschafterstreitigkeiten durch planbasierten Ausschluss aufgezeigt. Dieses Buch richtet sich an Fachleute im Wirtschaftsrecht und bietet wertvolle Einblicke in komplexe rechtliche Fragestellungen.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
-
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **

Was gibt es für Belege?
Was gibt es für Belege, um die Behauptungen oder Aussagen zu unterstützen? Sind Studien, Daten oder Expertenmeinungen vorhanden, die die Argumente stützen? Gibt es konkrete Beispiele oder Fallstudien, die die Aussagen veranschaulichen können? Wie zuverlässig sind die Quellen, aus denen die Informationen stammen? Gibt es Gegenargumente oder alternative Sichtweisen, die berücksichtigt werden sollten? **
Was tun wenn Belege fehlen?
Wenn Belege fehlen, ist es wichtig, alle verfügbaren Informationen zu sammeln und zu überprüfen, um die fehlenden Belege zu rekonstruieren. Dies kann bedeuten, dass man mit anderen Beteiligten spricht, um zusätzliche Informationen zu erhalten, oder dass man alternative Nachweise wie E-Mails oder Quittungen verwendet. Es ist auch ratsam, die Buchhaltung oder den Steuerberater um Rat zu fragen, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt werden. Letztendlich ist es wichtig, die fehlenden Belege so schnell wie möglich zu beschaffen, um mögliche Probleme mit der Dokumentation zu vermeiden. **
Top-Angebote
Produkte zum Begriff Belege:
-
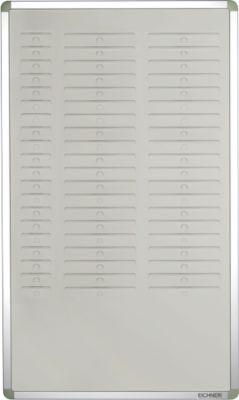
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Original-Beleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
-
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
Ähnliche Suchbegriffe für Belege
-
Strategische Restrukturierung, Fachbücher von Nico WeisDas Fachbuch "Strategische Restrukturierung" von Nico Weis bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die strategische Nutzung des StaRUG-Verfahrens. Es wird untersucht, wie Gesellschafter in Streitfällen aus einer Gesellschaft ausgeschlossen werden können. Der Autor, ein erfahrener Rechtsanwalt im Bereich des Restrukturierungs- und Gesellschaftsrechts, beleuchtet den entscheidenden Zeitpunkt des "Shift of Fiduciary Duties" und dessen dogmatische Grundlagen. Anhand einer detaillierten Auslegung des Merkmals der "Sachgerechtigkeit" und der Vorschriften zur gruppenübergreifenden Mehrheitsentscheidung werden geeignete Plankonstellationen zur Lösung von Gesellschafterstreitigkeiten durch planbasierten Ausschluss aufgezeigt. Dieses Buch richtet sich an Fachleute im Wirtschaftsrecht und bietet wertvolle Einblicke in komplexe rechtliche Fragestellungen.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duschmeister Heizkörper Modernisierung DK-22.. - Alle HeizkörperDuschmeister Heizkörper Modernisierung DK-22 zweilagig, Express Plus - Die Fakten - Standardmaße: Tiefe: 105 mm, Höhe: 550 mm, Breite: 600 / 800 / 1000 / 1200 mm - 6 verschiedene Anschluss-Sets für jede Situation zur Auswahl - Anschluss-Set Eck = Wandanschluss, die Rohre verschwinden seitlich in der Wand - Anschluss-Set Durchgang = die Rohre verlaufen waagerecht - Spezial-Set: inklusive Energiespar-Heizkörperthermostat TYP RD programmierbar - Farbvarianten: Alpinweiß, RAL 9016 - Zweilagig mit zwei Konvektor, mit Verkleidung - 10 Jahre Garantie gegen Durchrosten von innen Informationen zur Lieferung - zum Lieferumfang gehören: - der gewünschte Heizkörper in der gewünschten Konfiguration - Befestigungszubehör - Blind- und Luftstopfen - die Lieferzeit beträgt ca. 1 Woche Bitte konfigurieren Sie das Ihrer Situation entsprechende Anschluss-Set dazu. Genaueres zum Spezial-Set - inklusive vollprogrammierbarem Thermostatregler TYP RD - gut sichtbares und ablesbares Display - 3 Heizphasen (7 Schaltzeiten zur Temperaturumstellung) pro Tag - automatisches Absenken der Temperatur beim Lüften - durch voreingestelltes Wochenprogramm sofort bereit - Montage einfach, schnell, sauber279,00 €*Versand: 59,95 €Sichere Weiterleitung zum Anbieter
-
Berner, Winfried: Reorganisation und RestrukturierungReorganisation und Restrukturierung , Strukturen weiterentwickeln, ohne die Unternehmenskultur zu ruinieren , Bremsbacken > Bremsen & Bremsenteile , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220203, Produktform: Leinen, Beilage: Buch, Titel der Reihe: Systemisches Management##, Autoren: Berner, Winfried, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 321, Keyword: Change; Changemanagement; Employer Branding; Führung; Hierarchieebenen; Kulturveränderung; Kulturwandel; Management; Organisation; Organisationsentwicklung; Organisationsstruktur; Reorganisation; Restrukturierung; Start-Up-Kultur; Transformation; Unternehmensentwicklung; Unternehmensführung; Unternehmenskultur, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Kultur / Unternehmenskultur~Unternehmenskultur~Business / Management~Management~Organisationstheorie, Fachkategorie: Organisationstheorie und -verhalten, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 231, Breite: 160, Höhe: 23, Gewicht: 580, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054032 9783791054025, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132831249,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Was gibt es für Belege?
Was gibt es für Belege, um die Behauptungen oder Aussagen zu unterstützen? Sind Studien, Daten oder Expertenmeinungen vorhanden, die die Argumente stützen? Gibt es konkrete Beispiele oder Fallstudien, die die Aussagen veranschaulichen können? Wie zuverlässig sind die Quellen, aus denen die Informationen stammen? Gibt es Gegenargumente oder alternative Sichtweisen, die berücksichtigt werden sollten? **
-
Was tun wenn Belege fehlen?
Wenn Belege fehlen, ist es wichtig, alle verfügbaren Informationen zu sammeln und zu überprüfen, um die fehlenden Belege zu rekonstruieren. Dies kann bedeuten, dass man mit anderen Beteiligten spricht, um zusätzliche Informationen zu erhalten, oder dass man alternative Nachweise wie E-Mails oder Quittungen verwendet. Es ist auch ratsam, die Buchhaltung oder den Steuerberater um Rat zu fragen, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt werden. Letztendlich ist es wichtig, die fehlenden Belege so schnell wie möglich zu beschaffen, um mögliche Probleme mit der Dokumentation zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.